
Codice della Crisi d’Impresa: obblighi e guida pratica per le PMI
Cosa richiede il Codice della Crisi?
Il Codice della Crisi richiede alle imprese di individuare tempestivamente gli squilibri che possono compromettere la continuità aziendale e di attivarsi senza ritardo quando emergono segnali rilevanti.
Per chi opera in forma societaria o collettiva, l’articolo 2086 del Codice civile prevede il dovere di istituire assetti organizzativi, amministrativi e contabili adeguati alla natura e alle dimensioni dell’impresa. La norma non impone uno specifico software o modello di controllo di gestione: richiede un sistema proporzionato, capace di rilevare tempestivamente la crisi e la possibile perdita della continuità aziendale.
• conoscere con continuità la situazione economica e finanziaria;
• verificare la sostenibilità dei debiti e dei flussi prospettici;
• riconoscere tempestivamente segnali di difficoltà;
• documentare analisi, informazioni disponibili e decisioni assunte.
Che cos’è il Codice della Crisi d’Impresa
Il Codice della Crisi d’Impresa e dell’Insolvenza è contenuto nel D.Lgs. 12 gennaio 2019, n. 14. La parte principale è entrata in vigore il 15 luglio 2022, dopo più rinvii, ed è stata successivamente modificata, anche dal D.Lgs. 136/2024.
La logica della riforma è anticipare l’emersione delle difficoltà. Molti dissesti non nascono in pochi giorni: sono preceduti da ritardi, riduzione dei margini, maggiore assorbimento di cassa, scadenze accumulate e progressiva perdita di fiducia da parte di banche e fornitori.
Intervenire prima non garantisce il risanamento, ma amplia le opzioni: revisione del piano, rinegoziazione, ricapitalizzazione, accordi con i creditori o accesso agli strumenti previsti dall’ordinamento. La liquidazione giudiziale resta la soluzione terminale quando non esistono condizioni concrete per il recupero.
Crisi, insolvenza e difficoltà temporanea
Crisi e insolvenza non sono sinonimi. La differenza incide sul tipo di strumenti disponibili e sull’urgenza dell’intervento.
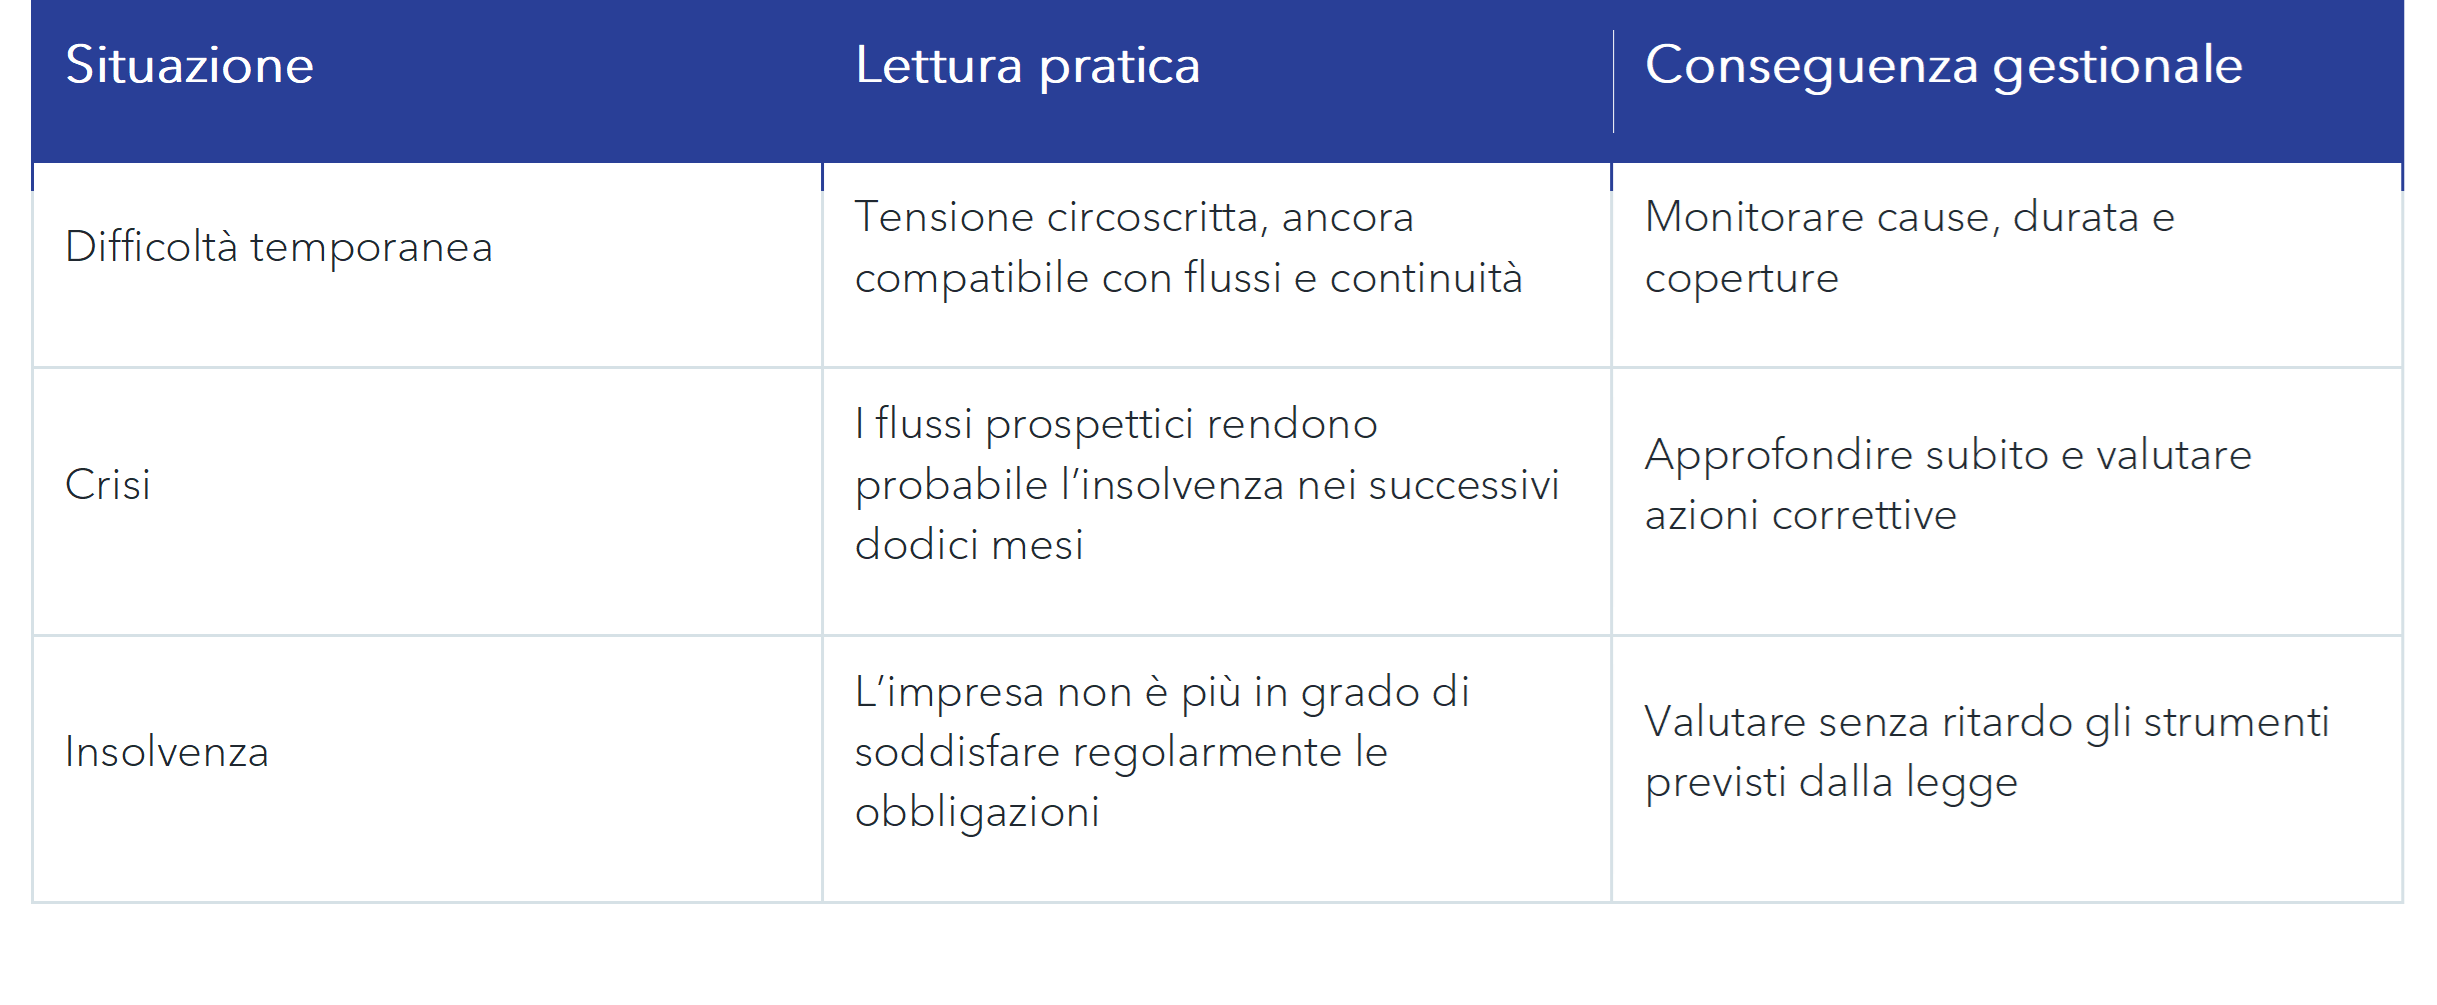
Un mese difficile o un singolo ritardo non dimostrano automaticamente la crisi. Il dato va letto insieme all’andamento dei flussi, alla sostenibilità del debito, alle cause dello squilibrio e alle possibilità concrete di intervento.
I segnali che una PMI deve monitorare
L’articolo 3 del Codice individua segnali che aiutano a intercettare il deterioramento. Tra questi rientrano debiti retributivi scaduti, debiti verso fornitori protratti, esposizioni bancarie scadute o sconfinamenti e debiti verso creditori pubblici qualificati oltre determinate soglie.
• retribuzioni scadute da almeno 30 giorni oltre le soglie previste;
• debiti verso fornitori scaduti da almeno 90 giorni superiori ai debiti non scaduti;
• esposizioni bancarie scadute o oltre fido da almeno 60 giorni, alle condizioni previste dalla norma;
• esposizioni verso creditori pubblici qualificati rilevanti ai sensi dell’articolo 25-novies.
Il superamento di una soglia richiede un approfondimento tempestivo. Non conduce automaticamente a una procedura concorsuale e non dimostra, da solo, l’insolvenza. L’amministratore deve verificare la situazione complessiva e valutare le iniziative più adeguate.
Segnalazioni esterne e ruolo degli organi di controllo
Il sistema non si basa soltanto sulle informazioni interne. Organi di controllo, revisore, creditori pubblici qualificati e banche possono trasmettere comunicazioni o segnalazioni nei casi previsti dal Codice.
La segnalazione non va letta come una sentenza sull’impresa. È un elemento che rende necessario valutare rapidamente la situazione, le cause e le possibili azioni. Ignorarla, senza analisi e senza documentare le decisioni, aumenta il rischio gestionale e può assumere rilievo nella valutazione della condotta degli amministratori.
Il ruolo e la responsabilità degli amministratori
L’amministratore non deve garantire che l’impresa non entrerà mai in difficoltà. Deve però organizzare l’azienda in modo proporzionato, disporre di informazioni tempestive e attivarsi quando i dati mostrano un deterioramento.
L’assenza o l’inadeguatezza degli assetti può assumere rilievo nella valutazione della condotta degli amministratori, soprattutto se l’impresa entra in crisi e i segnali non sono stati rilevati o affrontati tempestivamente. La valutazione resta legata alle dimensioni, alla complessità e alle circostanze concrete.
Documentare conta
Report periodici, analisi datate e traccia delle decisioni aiutano a ricostruire quali informazioni fossero disponibili, quali alternative siano state valutate e perché sia stata scelta una determinata azione.
Che cosa sono gli adeguati assetti
Gli assetti non coincidono con un singolo documento. Comprendono organizzazione, responsabilità, procedure, flussi informativi, contabilità, controlli e strumenti prospettici.
• ruoli, deleghe e limiti decisionali chiari;
• dati contabili affidabili e disponibili con frequenza adeguata;
• monitoraggio di margini, liquidità, debiti e scadenze;
• budget, forecast e scenari proporzionati alla complessità;
• regole su cosa fare quando un indicatore supera una soglia;
• documentazione delle verifiche e delle decisioni.
Un sistema periodico di pianificazione, controllo e reporting può essere uno degli strumenti con cui rendere operativo il dovere previsto dall’articolo 2086. Non è, però, l’unico elemento: l’adeguatezza complessiva richiede un approccio organizzativo e multidisciplinare.
Come adeguarsi operativamente
Per una PMI il percorso deve restare proporzionato. Non serve replicare la struttura di una multinazionale. Serve un metodo che venga utilizzato con continuità.
1. Mappare la struttura reale, le responsabilità, le deleghe e i limiti di firma.
2. Definire i dati necessari e chi deve produrli, verificarli e leggerli.
3. Costruire una previsione di cassa e una verifica periodica della sostenibilità del debito.
4. Confrontare risultati effettivi, budget e forecast, spiegando gli scostamenti.
5. Monitorare debiti scaduti, esposizioni bancarie e soglie previste dal Codice.
6. Stabilire chi interviene e quali approfondimenti attivare quando emerge un segnale.
7. Datare report, analisi e decisioni, conservando una traccia del percorso seguito.
Quando valutare la composizione negoziata
La composizione negoziata è uno strumento volontario e riservato che può essere valutato quando esistono condizioni concrete per il risanamento. L’accesso non dovrebbe essere deciso sulla base di un singolo indicatore, ma dopo un’analisi della situazione patrimoniale, economica e finanziaria e delle ragionevoli prospettive di recupero.
La valutazione richiede il coinvolgimento dei professionisti competenti. Il controllo di gestione può fornire dati, scenari e flussi necessari per comprendere la sostenibilità del piano, ma non sostituisce l’assistenza legale, fiscale e concorsuale.
Il ruolo di Exigonia
Exigonia supporta le PMI nella componente economica e finanziaria degli assetti. Il servizio integra operatività del controllo di gestione e supporto direzionale: raccolta e organizzazione dei dati, monitoraggio periodico, budget, forecast, flussi di cassa, analisi degli scostamenti e lettura degli indicatori.
La valutazione complessiva dell’adeguatezza degli assetti resta multidisciplinare e va coordinata con commercialista, consulente legale, revisore e organi di controllo. Exigonia non certifica l’adeguatezza legale degli assetti e non sostituisce i professionisti abilitati.
Il vantaggio gestionale
Il controllo continuativo non elimina il rischio d’impresa. Riduce il ritardo con cui l’impresa riconosce un cambiamento e aumenta il tempo disponibile per decidere.
Approfondisci il controllo di gestione in outsourcing.
FAQ sul Codice della Crisi
Quali imprese devono dotarsi di adeguati assetti?
Il dovere dell’articolo 2086 riguarda l’imprenditore che opera in forma societaria o collettiva. Gli assetti devono essere proporzionati alla natura e alle dimensioni dell’impresa.
Il controllo di gestione è obbligatorio?
La legge non impone uno specifico software o modello. Richiede assetti capaci di rilevare tempestivamente la crisi e la perdita della continuità aziendale. Un controllo periodico di risultati, liquidità e flussi prospettici può essere uno degli strumenti utili.
Il superamento di una soglia significa che l’impresa è insolvente?
No. Un segnale richiede un approfondimento tempestivo, ma non dimostra automaticamente l’insolvenza.
Quali documenti dovrebbe produrre una PMI?
Dipende dalla complessità. In genere sono utili budget, previsioni di cassa, analisi degli scostamenti, monitoraggio dei debiti scaduti e traccia delle decisioni adottate.
Exigonia certifica l’adeguatezza degli assetti?
No. Exigonia supporta la componente gestionale, economica e finanziaria. La valutazione complessiva può richiedere il coordinamento con altri professionisti.
Controllo di gestione in outsourcing offre alle piccole imprese l'esperienza di un grande team specializzato nella gestione finanziaria, mantenendo la flessibilità di cui una PMI ha bisogno. L'imprenditore fornisce la visione e gli obiettivi; Exigonia mette a disposizione gli strumenti, le competenze e il supporto necessari per trasformare quella visione in una realtà solida, organizzata e redditizia.
Compilando il modulo di contatto, Exigonia invierà un'email entro 24 ore con l'accesso alla propria agenda. Sarà quindi possibile prenotare gratuitamente una prima consulenza di 30 minuti con uno dei professionisti, scegliendo l'orario più comodo in base alle proprie esigenze.
