
Re-Forme e VeraLab: il 2025 ha fatto rumore. Ma il 2024 aveva già molto da mostrare.
Nel mio precedente post avevo cercato di dare un mio personale punto di vista sulla questione che ha fatto molto scalpore negli ultimi giorni.
Il caso Re-Forme
Per chi se lo fosse perso, può trovare il primo post qui:
Il caso di Re-Forme S.r.l., la società dietro i marchi VeraLab e Overskin, offre un esempio di questo principio.
Il 2025 ha fatto discutere.
I ricavi sono scesi a circa 64,4 milioni di euro, il margine operativo lordo è diventato negativo e l’esercizio si è chiuso con una perdita di circa 3,1 milioni.
Per un’azienda diventata uno dei casi più conosciuti dell’e-commerce italiano, erano numeri destinati ad attirare attenzione.
Chi come me è appassionato di numeri e di storie, non può limitarsi al gossip. E quindi niente.
Alla fine ci sono cascato.
Ho analizzato i bilanci depositati della società dal 2022 al 2025, mettendo in sequenza i dati disponibili. Ne è emersa una considerazione che, secondo me, merita attenzione.
L’esercizio più informativo dei quattro non è il 2025. È il 2024.
Non perché nel 2024 l’azienda fosse già in perdita.
Al contrario, Re-Forme aveva chiuso l’esercizio con circa 6,5 milioni di utile e una liquidità superiore a 11 milioni.
Il 2024 è interessante perché contiene il primo cambiamento significativo nella relazione tra crescita, struttura dei costi, capitale circolante e capacità di generare cassa.
Il risultato negativo è arrivato dopo ma la traiettoria aveva iniziato a cambiare prima.
Una premessa di metodo
Prima di entrare nei numeri, considero necessaria una precisazione.
Quello che segue non è un giudizio sulle decisioni assunte dalla direzione aziendale.
Le decisioni imprenditoriali vengono prese utilizzando le informazioni disponibili in quel momento, non quelle che diventeranno disponibili alla fine del percorso.
Nel 2023 Re-Forme proveniva da:
una crescita dei ricavi del 15,5%;
un’incidenza dell’EBITDA superiore al 25%;
un utile netto di circa 12,7 milioni di euro;
un marchio in forte espansione;
una posizione finanziaria netta non debitoria.
In un contesto del genere, investire, assumere, aprire punti vendita, sviluppare nuovi canali e acquisire rami d’azienda poteva essere perfettamente coerente con la traiettoria osservata.
Valutare oggi quelle decisioni sapendo cosa è accaduto nel 2025 sarebbe semplice.
Ma sarebbe anche poco utile.
Chi ha assunto quelle decisioni non aveva davanti il bilancio del quarto anno.
Oggi, io sì.
E proprio per questo posso analizzare una sequenza di dati, ma non posso giudicare la qualità di decisioni prese in condizioni informative completamente diverse.
La domanda che mi interessa è un’altra:
nei numeri pubblici era presente un segnale leggibile prima che il risultato diventasse evidente?
La mia risposta è sì.
Ed è questo che rende il caso interessante per chiunque debba leggere i numeri di un’azienda.
Perché leggere soltanto il bilancio 2025 può portare fuori strada
Aprendo il conto economico del bilancio 2025 troviamo due colonne.
Da una parte il 2025:
ricavi per circa 64,4 milioni;
margine operativo lordo negativo;
perdita d’esercizio di circa 3,1 milioni.
Dall’altra il 2024:
ricavi per circa 74,1 milioni;
margine operativo lordo superiore a 11 milioni;
utile netto di circa 6,5 milioni.
La lettura più immediata è questa:
2024, azienda profittevole. 2025, improvvisa rottura.
Ma questa lettura presenta un limite piuttosto importante agli occhi inesperti.
Il bilancio civilistico espone normalmente un solo esercizio comparativo. Se l’esercizio utilizzato come confronto è già quello in cui la traiettoria ha iniziato a cambiare, quel periodo rischia di diventare la nostra definizione di normalità.
Il punto è che il 2024 di Re-Forme non rappresentava più la normalità degli esercizi precedenti.
Per comprenderlo è necessario allargare l’orizzonte.
Quattro esercizi raccontano una storia diversa
Mettendo in sequenza i dati riclassificati dal 2022 al 2025, la dinamica diventa più leggibile.
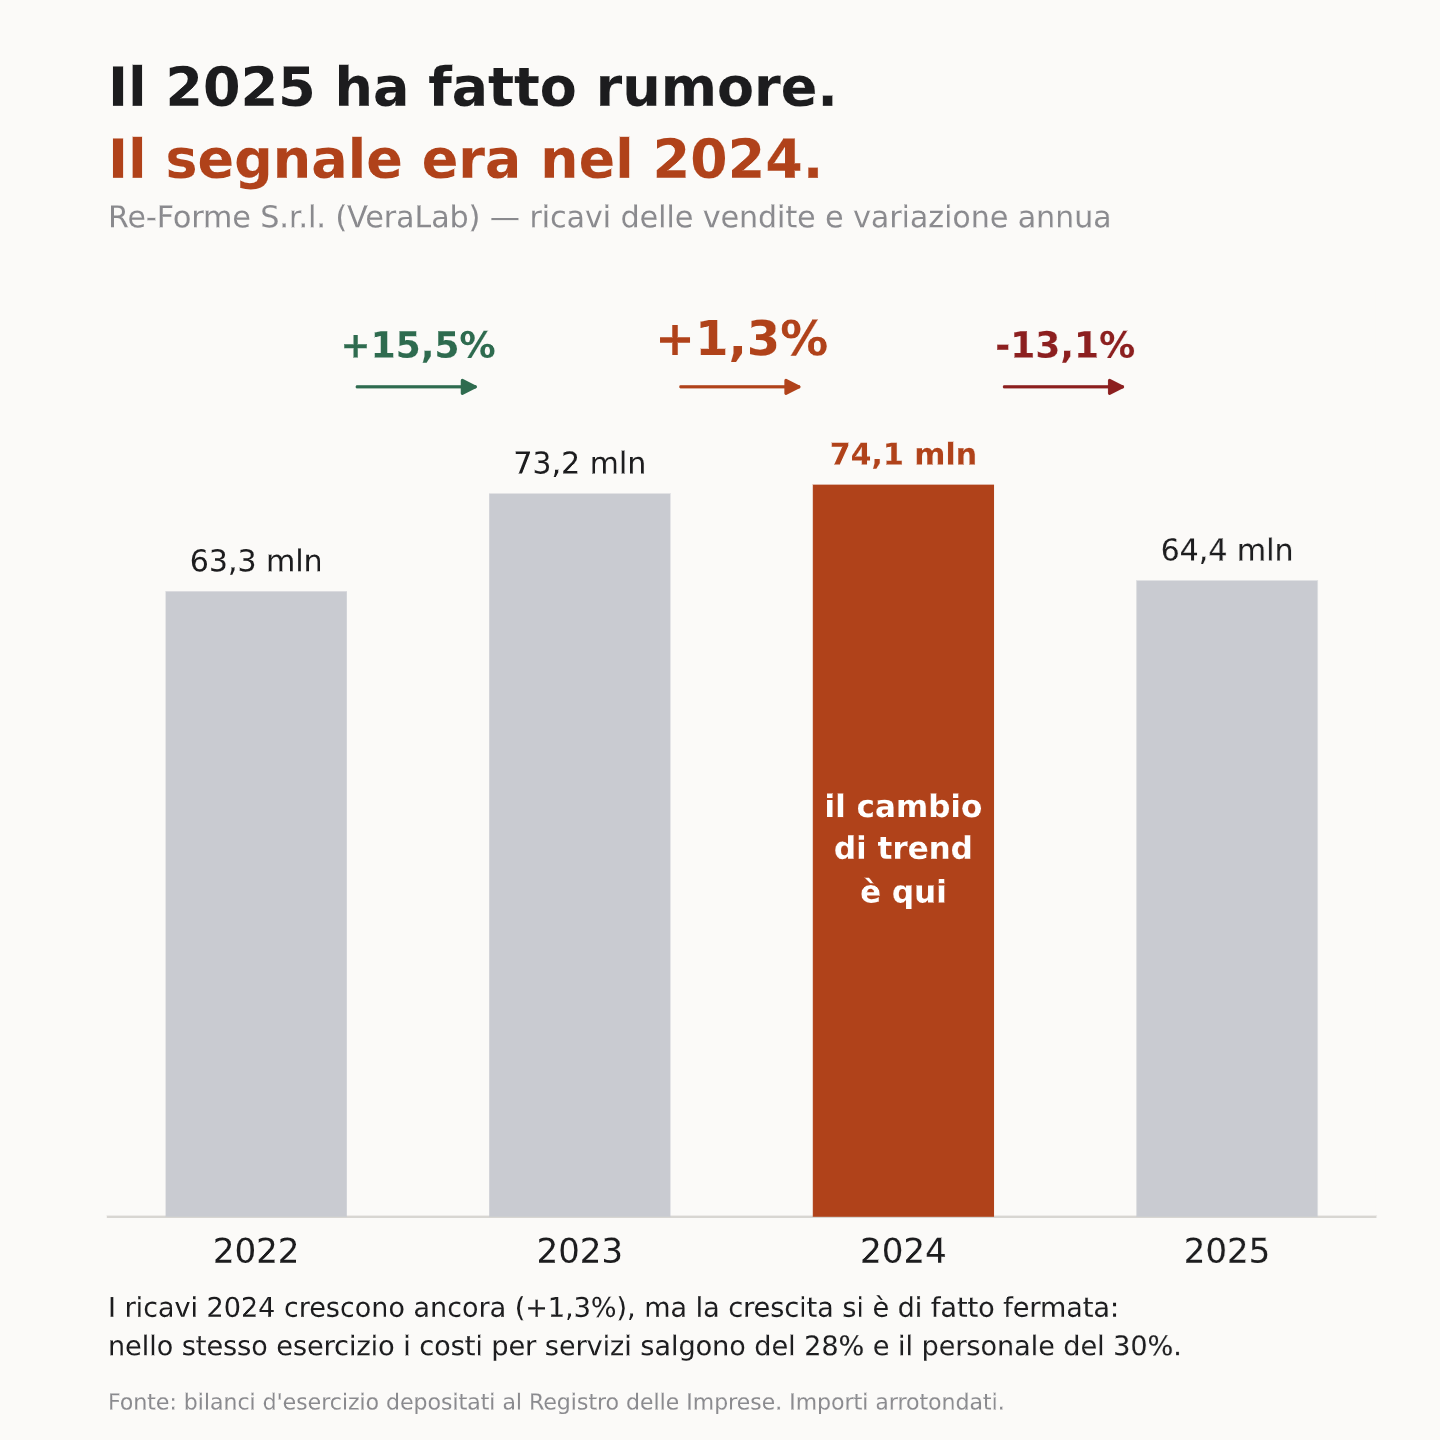
Ricavi delle vendite
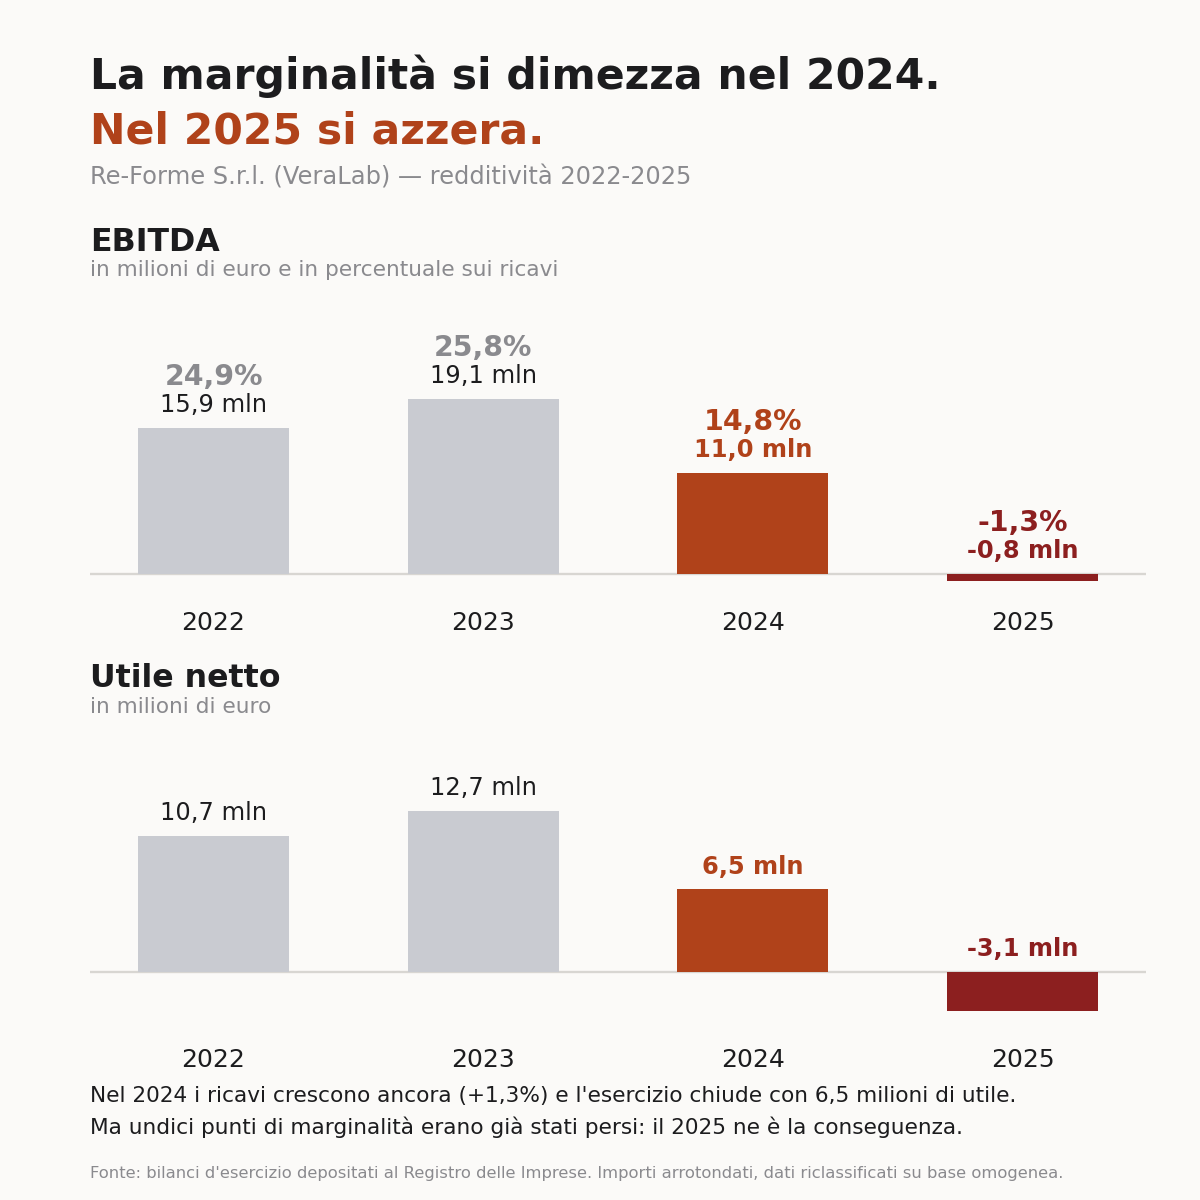
EBITDA , Incidenza dell’EBITDA sui ricavi, Utile netto
Magazzino
2022: 9,2 milioni
2023: 12,7 milioni
2024: 18,8 milioni
2025: 21,3 milioni
Posizione finanziaria netta
2022: 12,9 milioni di cassa netta
2023: 9,5 milioni di cassa netta
2024: 7,4 milioni di cassa netta
2025: 11,7 milioni di debito netto
Osservando soltanto il confronto tra 2024 e 2025 vediamo un’azienda che passa dall’utile alla perdita.
Osservando quattro esercizi si osserva uno scenario diverso:
la crescita che rallenta fino quasi a fermarsi;
la marginalità che si riduce;
il magazzino che continua ad aumentare;
la generazione operativa di cassa che si indebolisce;
una società storicamente liquida che inizia a ricorrere al credito;
una struttura dei costi che cresce più velocemente dei ricavi.
Il 2025 è il momento in cui queste dinamiche diventano visibili a tutti. Ma non è il momento in cui cominciano.
Il numero che cambia la lettura non è la perdita
Il numero che considero più importante non è negativo.
È questo:
+1,3%
È la crescita dei ricavi nel 2024 quando l’anno precedente era stata pari al 15,5%. Da +15,5% a +1,3% in dodici mesi significa che la crescita non ha semplicemente rallentato. Significa che si è sostanzialmente fermata.
Probabile in settori e aziende che raggiungono la maturità. Ma va tenuto in considerazione.
Eppure il dato continua ad avere un segno positivo. È proprio questo a renderlo difficile da cogliere.
Nel 2024 sarebbe stato perfettamente corretto scrivere che il fatturato di Re-Forme era ancora in crescita.
Il problema è che la lettura di un’azienda non può fermarsi al segno positivo o negativo di una variazione.
Il segnale non era nel livello dei ricavi. Era nella variazione della loro velocità.
Per interpretare quel +1,3% serviva conoscere il +15,5% dell’anno precedente ma, come ovvio, nel bilancio 2025 il dato 2023 non è presente.
Vediamo quindi 74,1 milioni diventare 64,4 milioni, ma non vediamo immediatamente che il rallentamento era iniziato dodici mesi prima.
La variazione fa gossip, ma da analista si va in profondità.
Nel frattempo la struttura continuava a crescere
Nello stesso esercizio in cui i ricavi aumentavano soltanto dell’1,3%, Re-Forme portava avanti un piano di espansione su più fronti.
Personale
Secondo i dati riportati nei documenti societari, nel 2024 vengono realizzate 45 assunzioni.
L’organico passa da 75 a 107 persone. Il costo del personale cresce da circa 5,5 a 7,2 milioni di euro, con un incremento vicino al 30%.
Acquisizioni
La società perfeziona l’acquisizione di due rami d’azienda, con efficacia dal primo gennaio 2024.
L’operazione comporta l’iscrizione di avviamento e di due nuovi marchi.
Investimenti
Gli investimenti in immobilizzazioni materiali e immateriali superano i 5,3 milioni di euro, rispetto ai circa 2,3 milioni dell’esercizio precedente.
Tra gli interventi troviamo il nuovo sito internet e gli allestimenti relativi ai nuovi punti vendita.
Sviluppo internazionale
Nell’ultimo trimestre del 2024 viene costituita una filiale in Spagna.
Costi per servizi
I costi per servizi crescono da 22,7 a 29,1 milioni di euro, con un incremento di circa il 28%.
Il dato interessante emerge dal dettaglio.
I costi di trasporto rimangono sostanzialmente stabili, passando da circa 10,75 a 10,85 milioni. Una dinamica coerente con volumi di vendita che non registrano variazioni significative.
La voce relativa alle spese di gestione aziendale, invece, passa da circa 7,3 a 14,5 milioni.
Di nuovo, non si può giudicare le singole scelte. Sarebbe sbagliato anche se talvolta possibile.
Fondamentale è osservare la relazione tra le grandezze:
struttura in crescita tra il 28% e il 30%; ricavi in crescita dell’1,3%.
Ogni investimento ha una propria logica industriale. In questo caso, la loro somma ha determinato una struttura dimensionata per un livello di ricavi futuro che, almeno nel 2025, non si è realizzato.
Ma anche questo nessuno poteva saperlo.
Questo è un rischio fisiologico di qualsiasi piano di crescita.
Il problema non è assumere quel rischio.
Il problema è misurarlo abbastanza presto da poter adeguare le decisioni alla traiettoria che si sta effettivamente realizzando.
L’effetto era già misurabile nel 2024
Nella relazione sulla gestione allegata al bilancio 2024, gli indicatori calcolati dalla società mostrano variazioni molto significative:
il margine operativo lordo passa da circa 19,5 a 11 milioni, con una riduzione del 43,9%;
l’incidenza del MOL sul valore della produzione passa dal 26,4% al 14,6%;
il ROI scende dal 52,9% al 18,4%;
il ROS passa dal 24% al 12,6%.
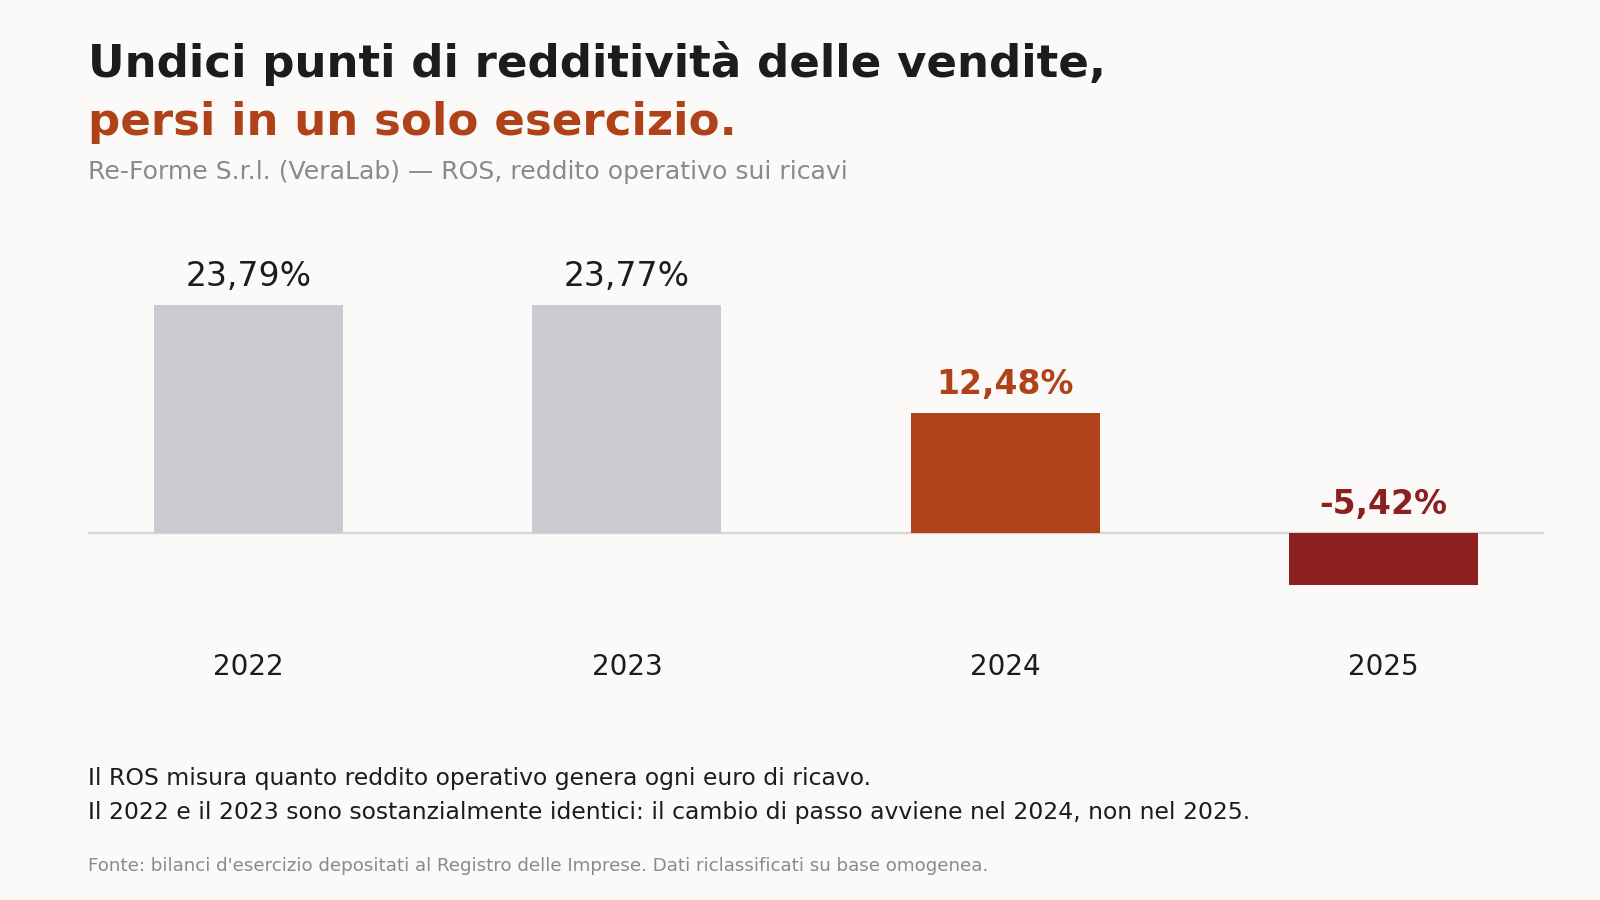
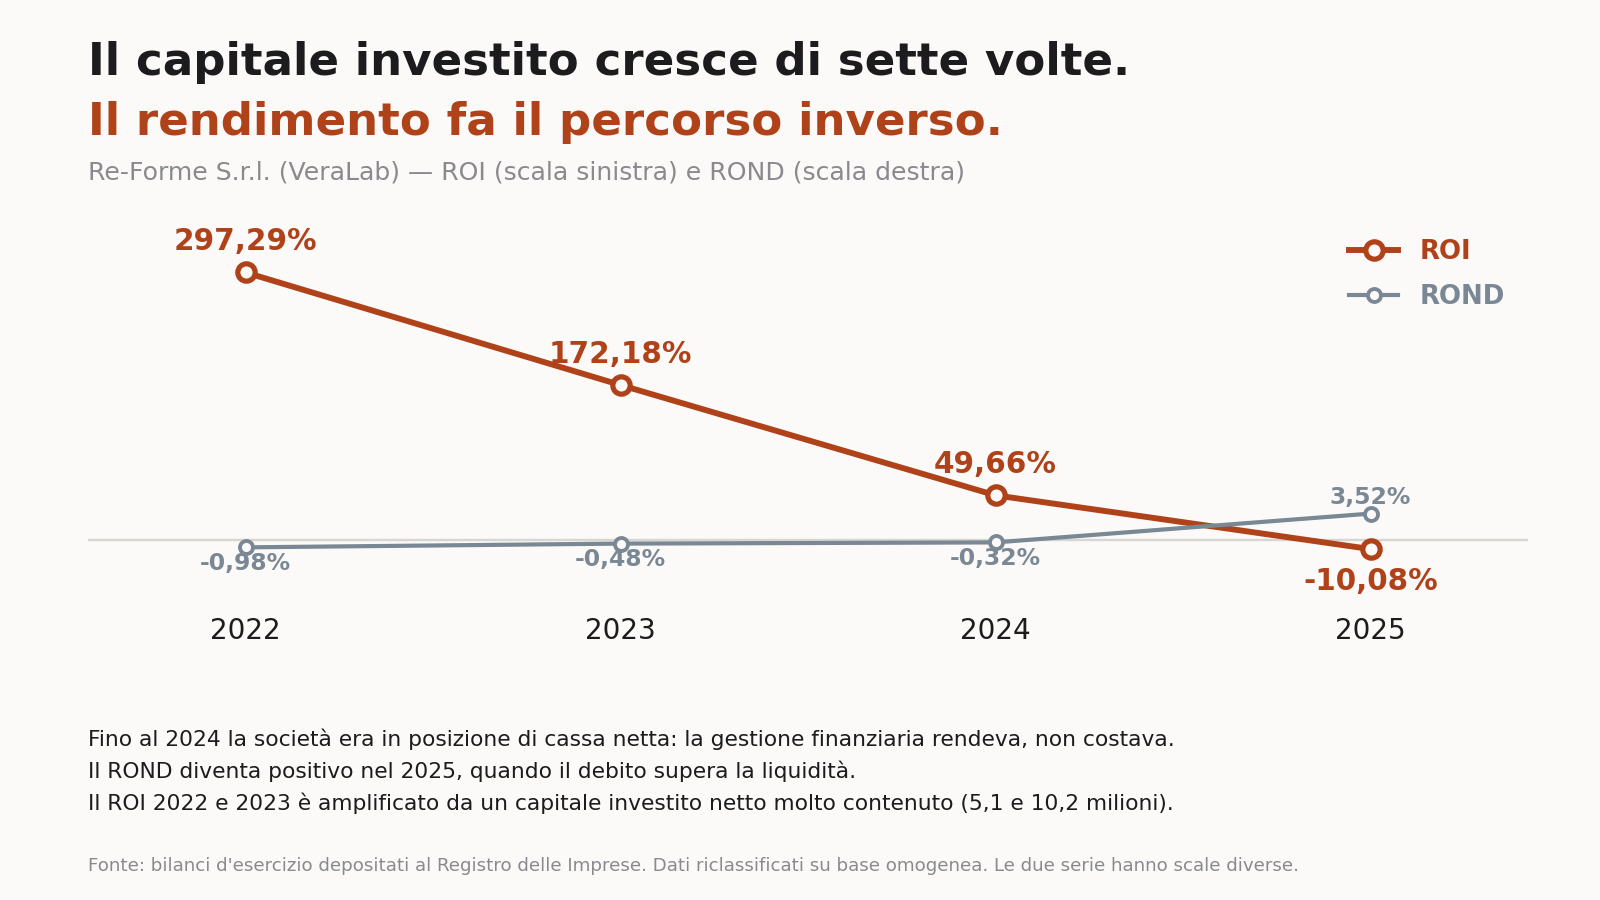
Quasi dodici punti di marginalità persi in un esercizio.
Una variazione di questa intensità è molto più informativa dell’andamento dei ricavi.
Eppure un aumento del fatturato attira immediatamente l’attenzione.
Il bilancio 2024 è stato revisionato con giudizio senza modifica e approvato senza rilievi del collegio sindacale. Questo significa che i conti risultavano correttamente rappresentati.
Ma la correttezza dei conti e l’interpretazione della traiettoria aziendale sono due esercizi differenti.
Il controllo di gestione non mette in discussione la correttezza del bilancio.
Fa un altro mestiere.
Mette in relazione i dati e prova a comprendere dove stanno portando.
Primo segnale: la liquidità cresce, ma la capacità di generarla si riduce
Nel 2024 la liquidità passa da circa 4,9 a 11,4 milioni di euro.
Un dato rassicurante. Osservato superficialmente però.
Nello stesso bilancio, però, il rendiconto finanziario mostra che il flusso prodotto dalla gestione operativa scende da 7,8 a 4,3 milioni, con una riduzione del 45%.
Come possono crescere le disponibilità liquide mentre diminuisce la capacità operativa di produrre cassa?
Semplice. Si osserva la composizione dei flussi.
L’incremento della liquidità deriva anche:
dalla cessione di circa 3,75 milioni di titoli;dall’accensione di circa 4,8 milioni di nuovo debito bancario a breve termine.
Quindi erano vere entrambe le cose:
la società aveva più liquidità disponibile;
la gestione caratteristica stava producendo meno cassa.
Due informazioni presenti nello stesso bilancio, ma con significati molto diversi.
La cassa descrive una disponibilità. Il flusso operativo descrive la capacità di rigenerarla.
Per valutare la sostenibilità di un’impresa, la seconda informazione è generalmente più importante della prima.
Secondo segnale: il magazzino cambia significato quando cambia l’orizzonte
Nel confronto fra 2024 e 2025 il magazzino passa da 18,8 a 21,3 milioni di euro.
L’incremento è vicino al 13%. Considerato isolatamente, potrebbe apparire come una variazione gestibile o collegata allo sviluppo della rete fisica.
Ma sull’intero arco temporale il magazzino segue questa traiettoria:
9,2 → 12,7 → 18,8 → 21,3 milioni
In tre anni l’incremento è superiore al 130%, mentre i ricavi 2025 risultano sostanzialmente allineati a quelli del 2022.
La giacenza media stimata passa da circa 148 a circa 300 giorni.
300 giorni
La rotazione si riduce da circa 2,5 a 1,2 volte l’anno.
Questo significa che una quantità crescente di risorse finanziarie rimane immobilizzata nelle scorte per un periodo più lungo.
12 milioni di magazzino in più non sono soltanto una variazione all’interno dell’attivo patrimoniale.
Sono liquidità assorbita dal capitale circolante.
Letto su un solo esercizio, il +13% può sembrare fisiologico ma su su quattro esercizi, il +130% richiede una domanda gestionale precisa:
quale livello di magazzino è davvero compatibile con i ricavi, con i nuovi canali distributivi e con la capacità finanziaria dell’impresa?
Sono gli stessi dati.
È l’orizzonte temporale a cambiare la qualità della domanda.
Terzo segnale: il ricorso al credito inizia prima del 2025
Nel bilancio 2025 l’indebitamento bancario passa da circa 5 a 23,5 milioni di euro.
Osservando soltanto due esercizi, il 2025 appare come il momento di discontinuità.
Ma la serie completa racconta questa evoluzione:
2022: nessun indebitamento bancario significativo;
2023: circa 214 mila euro;
2024: circa 5 milioni;
2025: circa 23,5 milioni.
Il primo cambiamento avviene quindi nel 2024.
Aveva senso? La risposta è sì e qui si vede perché (anche se ancora per poco).
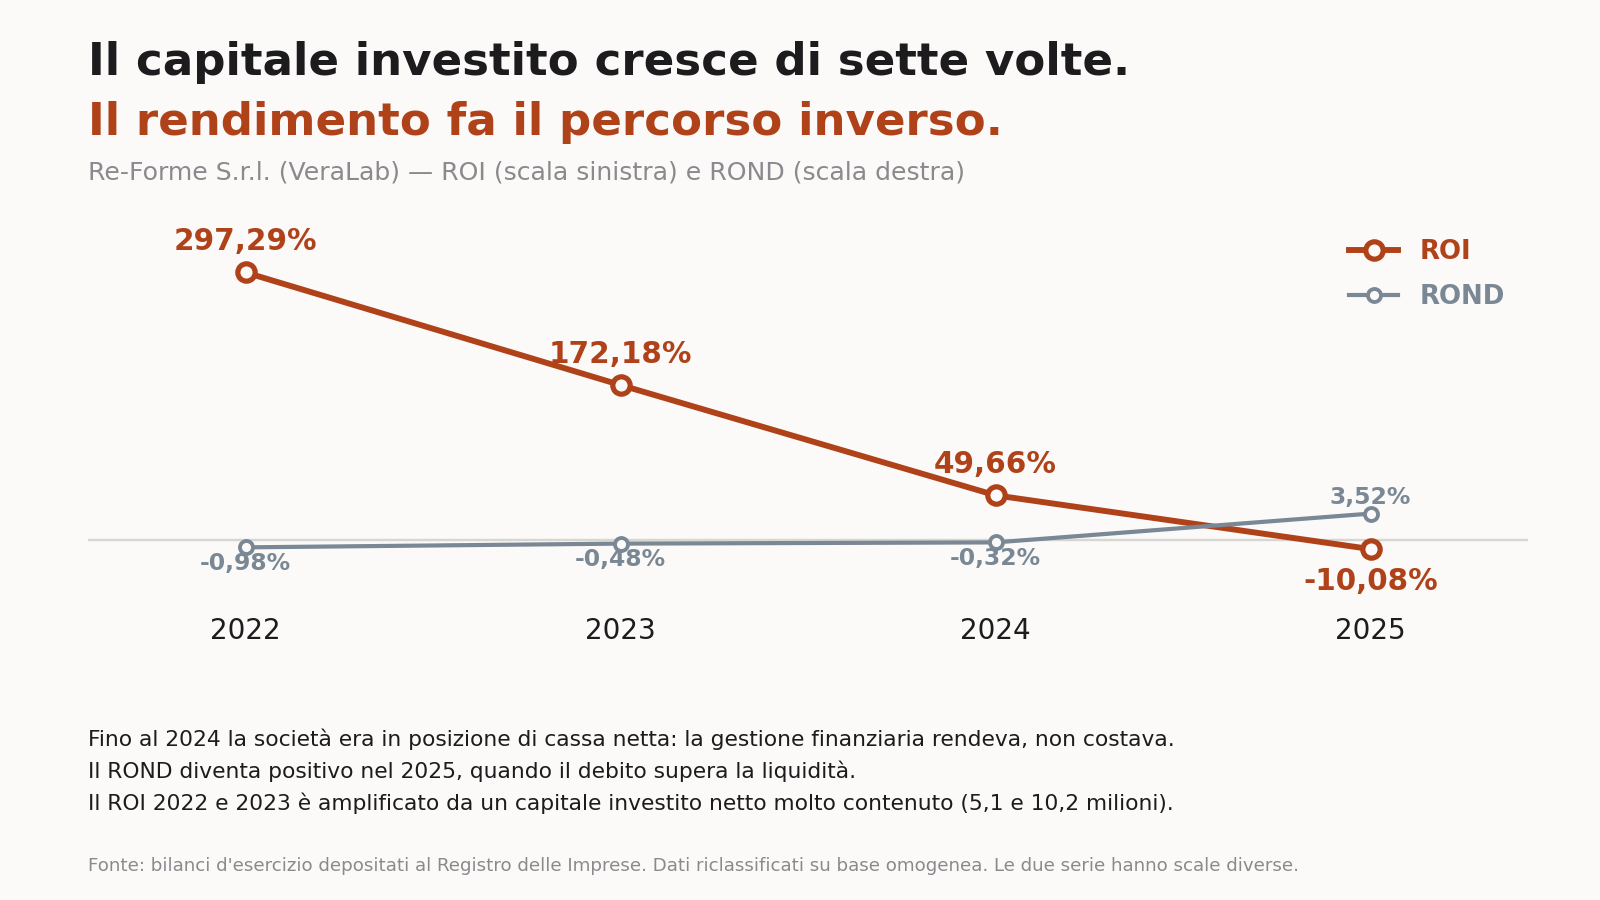
Nello stesso esercizio, i debiti verso fornitori crescono da circa 9,7 a 14,8 milioni, con un incremento superiore al 50%.
Il debito del 2025 è certamente il dato più evidente.
Il passaggio del 2024, però, aveva un valore informativo specifico: indicava che una società storicamente caratterizzata da cassa netta stava iniziando a finanziare diversamente il proprio sviluppo e il proprio capitale circolante.
Cinque milioni di debito sono pochi rispetto ai 23,5 milioni dell’anno successivo, ma comunque molti rispetto ai 200 mila euro dell'anno prima.
La sequenza temporale conta anche nella politica dei dividendi
Nel 2022 e nel 2023 la società ha distribuito complessivamente circa 21 milioni di euro di dividendi, a fronte di utili rispettivamente pari a circa 10,7 e 12,7 milioni.
Erano utili realizzati e la liquidità era disponibile.
La società presentava risultati economici importanti e una posizione finanziaria solida.
Anche in questo caso non avrebbe senso giudicare retrospettivamente quelle decisioni utilizzando informazioni che non erano ancora disponibili.
Da tenere d'occhio, a posteriori, la sequenza temporale.
Le distribuzioni precedono di dodici o ventiquattro mesi:
un ciclo di investimenti superiore a 5 milioni l’anno;
un incremento dei valori di magazzino;
la crescita del fabbisogno di capitale circolante;
l’espansione della struttura;
il ricorso crescente al debito bancario.
Una parte della liquidità successivamente necessaria rientra quindi in azienda sotto forma di indebitamento.
La posizione finanziaria netta passa da circa 12,9 milioni di cassa netta nel 2022 a circa 11,7 milioni di debito netto nel 2025.
Lo spostamento complessivo è vicino ai 25 milioni di euro in tre esercizi.
Tutti i dati, presi singolarmente (utile, dividendi, investimenti, magazzino e debito) raccontano tante storie separate.
Messi in sequenza, raccontano il modo in cui l’impresa ha finanziato il proprio percorso di crescita.
Cosa aspettarsi nel 2026
Su questo punto voglio essere particolarmente chiaro.
Le considerazioni che seguono non sono previsioni.
A settembre 2026 la società è a conoscenza dei risultati di una parte significativa dell’esercizio, le azioni intraprese, il contributo dei nuovi punti vendita e l’evoluzione del canale digitale.
Dall'esterno, noi analisti per passione (e di mestiere), non possiamo conoscere queste informazioni.
Possiamo quindi analizzare soltanto le leve presenti nei dati pubblici al 31 dicembre 2025.
Il punto di partenza è rappresentato da:
ricavi per circa 64,4 milioni;
costi per personale e servizi pari a circa 35,5 milioni;
incidenza di queste due voci vicina al 55% dei ricavi, rispetto a circa il 32% del 2022;
ammortamenti in crescita fino a circa 2,7 milioni;
patrimonio netto di circa 23,1 milioni;
liquidità di circa 11,8 milioni;
indebitamento bancario di circa 23,5 milioni, prevalentemente a medio e lungo termine.
Da questa configurazione emergono almeno tre possibili dinamiche.
Scenario 1: riallineamento della struttura
Se i ricavi si stabilizzassero intorno ai livelli del 2025 e l’incidenza complessiva di personale e servizi rientrasse progressivamente verso il 45-47%, il recupero della marginalità potrebbe essere significativo.
In questo scenario la variabile principale non sarebbe la crescita del fatturato ma la velocità con cui la struttura dei costi viene riallineata al volume di attività effettivamente realizzato/realizzabile.
Scenario 2: stabilizzazione graduale
Con ricavi relativamente stabili e un rientro soltanto parziale dei costi, l’EBITDA potrebbe avvicinarsi al pareggio, mentre il risultato operativo continuerebbe a risentire degli ammortamenti derivanti dagli investimenti effettuati.
In questa configurazione il capitale circolante assumerebbe un ruolo centrale.
Il magazzino sarebbe una delle principali leve finanziarie disponibili perché una riduzione significativa dei giorni di giacenza potrebbe liberare diversi milioni di euro di liquidità senza richiedere, di per sé, un incremento dei ricavi.
Naturalmente non tutto il magazzino è immediatamente liquidabile. Attenzione anche all'obsolescenza dei prodotti. Fattore non di secondaria importanza in questo settore.
Ma proprio per questo è un indicatore da monitorare con particolare attenzione.
Scenario 3: ulteriore contrazione dei ricavi
Con una struttura caratterizzata da un’elevata incidenza dei costi fissi o poco comprimibili, un’ulteriore riduzione dei ricavi avrebbe un effetto significativo sui margini.
È la leva operativa che lavora al contrario. In situazioni particolarmente rigide come quella attuale, una crescita dei ricavi amplia il margine ottenibile. Ma quando questi diminuiscono, la stessa struttura amplifica la contrazione dei margini
Questo è lo scenario nel quale semplici interventi correttivi potrebbero non essere sufficienti e potrebbe diventare necessario ripensare in modo più profondo perimetro, canali e struttura.
Il mio punto di vista, assolutamente non richiesto.
Indipendentemente dallo scenario, io starei attento a cinque grandezze fondamentali in questo contesto.
Giorni di giacenza del magazzino
Incidenza di personale e servizi sui ricavi
Flusso di cassa della gestione operativa
Sostenibilità del debito
Trend infrannuale dei ricavi
Se hai letto fino a qui...
Il risultato 2025 di Re-Forme è stato un boato nel cuore della notte.
Una perdita di esercizio. Un EBITDA negativo. Un fatturato che diminuisce di oltre il 13%.
Tutti aspetti che richiamano attenzione e fanno scalpore.
Ma questi numeri sono solo il risultato di scelte e decisioni già prese che non possiamo contestare. Possiamo limitarci ad analizzare e cercare di studiare perché sicuramente mostrano aspetti di grande insegnamento.
Purtroppo arrivano dopo.
Il 2024 parlava in modo meno evidente, ma forniva informazioni potenzialmente più utili:
ricavi ancora positivi, ma rallentati;
marginalità in forte contrazione (questo era l'aspetto determinante a mio avviso);
struttura in crescita;
magazzino in aumento;
flusso operativo in riduzione;
primo ricorso importante al credito.
Non esisteva un singolo numero allarmante ma una relazione tra grandezze che messe insieme iniziavano a disegnare un quadro da osservare.
Quella relazione era pubblica, depositata e leggibile.
Ma per vederla era necessario mettere in sequenza quattro esercizi, non fermarsi alle due colonne dell’ultimo bilancio.
Ed è qui che emerge la differenza tra contabilità, analisi di bilancio e controllo di gestione.
La contabilità registra correttamente ciò che è accaduto.
L’analisi di bilancio ricostruisce la traiettoria.
Il controllo di gestione utilizza quella traiettoria per formulare scenari, misurare gli scostamenti e valutare le azioni disponibili.
Quello lo fanno i software?
Solo in parte.
I software raccolgono, elaborano e rappresentano i dati.
Ma decidere quali relazioni osservare, interpretare il cambiamento e tradurlo in possibili azioni richiede un metodo di controllo e un confronto costante con chi conosce l’azienda.
Ed è anche per questo che il controllo di gestione non dovrebbe essere un’attività svolta una volta all’anno, quando il bilancio è già chiuso.
Deve diventare un processo continuativo.
Un processo che non si limita a dire all’imprenditore e all’imprenditrice cosa è accaduto.
Deve consentire di comprendere:
cosa sta cambiando;
con quale velocità;
quali effetti può produrre;
quali leve sono ancora disponibili;
quanto tempo resta per utilizzarle.
La mia (personalissima) conclusione
Il risultato 2025 ha reso visibile il problema ma il 2024 poteva rendere visibile il cambiamento.
È una differenza sostanziale.
I dati non servono soltanto a certificare il passato. Servono a costruire scenari e a scegliere le azioni prima che gli scenari si chiudano.
Un bilancio corretto ci dice che i numeri sono attendibili e insieme ad una serie storica ci dice in quale direzione stanno andando.
Un modello di controllo di gestione ci aiuta a comprendere cosa potrebbe accadere se quella direzione proseguisse e quanto spazio rimane per modificarla.
La differenza tra questi tre livelli rappresenta il tempo che un’impresa ha a disposizione per decidere.
Ed è proprio questo il compito del controllo di gestione.
Non produrre altri numeri.
Non aggiungere un altro report.
Non spiegare a posteriori perché un obiettivo non è stato raggiunto.
Rendere leggibile un cambiamento quando esiste ancora la possibilità di intervenire.
In Exigonia lavoriamo sul controllo di gestione esterno in outsourcing proprio con questo obiettivo: costruire un processo continuativo di monitoraggio, analisi e pianificazione senza trasferire sull’azienda un nuovo carico di attività operative.
I dati vengono raccolti, organizzati e trasformati in informazioni utili.
Le decisioni, naturalmente, rimangono all’imprenditore.
Per approfondire il modello:
Analisi condotta sui bilanci d’esercizio depositati presso il Registro delle Imprese e sui dati pubblicamente disponibili. Gli importi sono arrotondati e i dati 2022-2025 sono stati riclassificati su base omogenea. Le percentuali attribuite alla società derivano dalla relazione sulla gestione allegata al bilancio 2024. Le configurazioni relative al 2026 rappresentano esclusivamente esercizi di analisi su dati pubblici disponibili al 31 dicembre 2025 e non costituiscono previsioni, raccomandazioni, giudizi sulla direzione aziendale o valutazioni sull’operato della società.
